出海公司注册与银行开户
出海公司注册与银行开户主题中心
从主体设立、开户尽调到税务维护,建立可持续的跨境经营基础
本栏目面向计划设立香港或其他离岸主体的出海团队与企业负责人,按“主体与服务商、开户与账户维护、税务申报、资金网络”梳理关键决策。重点是根据真实业务、交易对手和资金用途准备可验证资料,并持续履行公司及账户维护责任;USDT 兑换、KYC/AML 风险和具体资金路径由 USDT 合规变现栏目进一步承接。
主体与服务商:从业务需求倒推公司结构
注册门槛低不代表后续维护简单。选择主体和服务商前,应明确客户与供应商地区、收付款币种、税务义务、年审秘书成本和银行尽调要求,并核实账号与资料控制权。
开户与维护:用真实业务资料回应 KYC 与 AML
开户不是提交证件后等待结果。银行通常还会核验业务模式、资金来源、交易对手和预计流水;账户启用后也需要保持用途与申报一致,并保存合同、发票和交易记录。
税务与年审:区分注册完成和持续合规
公司成立后仍需持续处理做账、审计、报税、年报和重要控制人资料。是否适用零申报或特定税务安排,应以真实经营活动、适用规则及专业判断为依据。
资金网络:核算完整成本并保留账户控制权
跨境资金网络可能同时涉及公司、银行、支付、网络与服务商费用。评估自建或委托方案时,应核对一次性和持续成本、数据及账户归属、服务边界、迁移条件和异常响应责任。
常见问题
香港公司注册完成后是否一定能开到银行账户?
不一定。公司注册和银行开户是两个独立环节,银行会根据业务真实性、资金来源、交易对手、预计流水和风险偏好进行尽调,注册成功不能替代开户审核。
没有经营活动的公司是否可以长期进行零申报?
应根据真实经营和适用规则判断,不能仅因没有本地收入或暂未盈利就默认适用零申报。做账、审计和税务申报义务需要结合公司实际情况由专业人士确认。
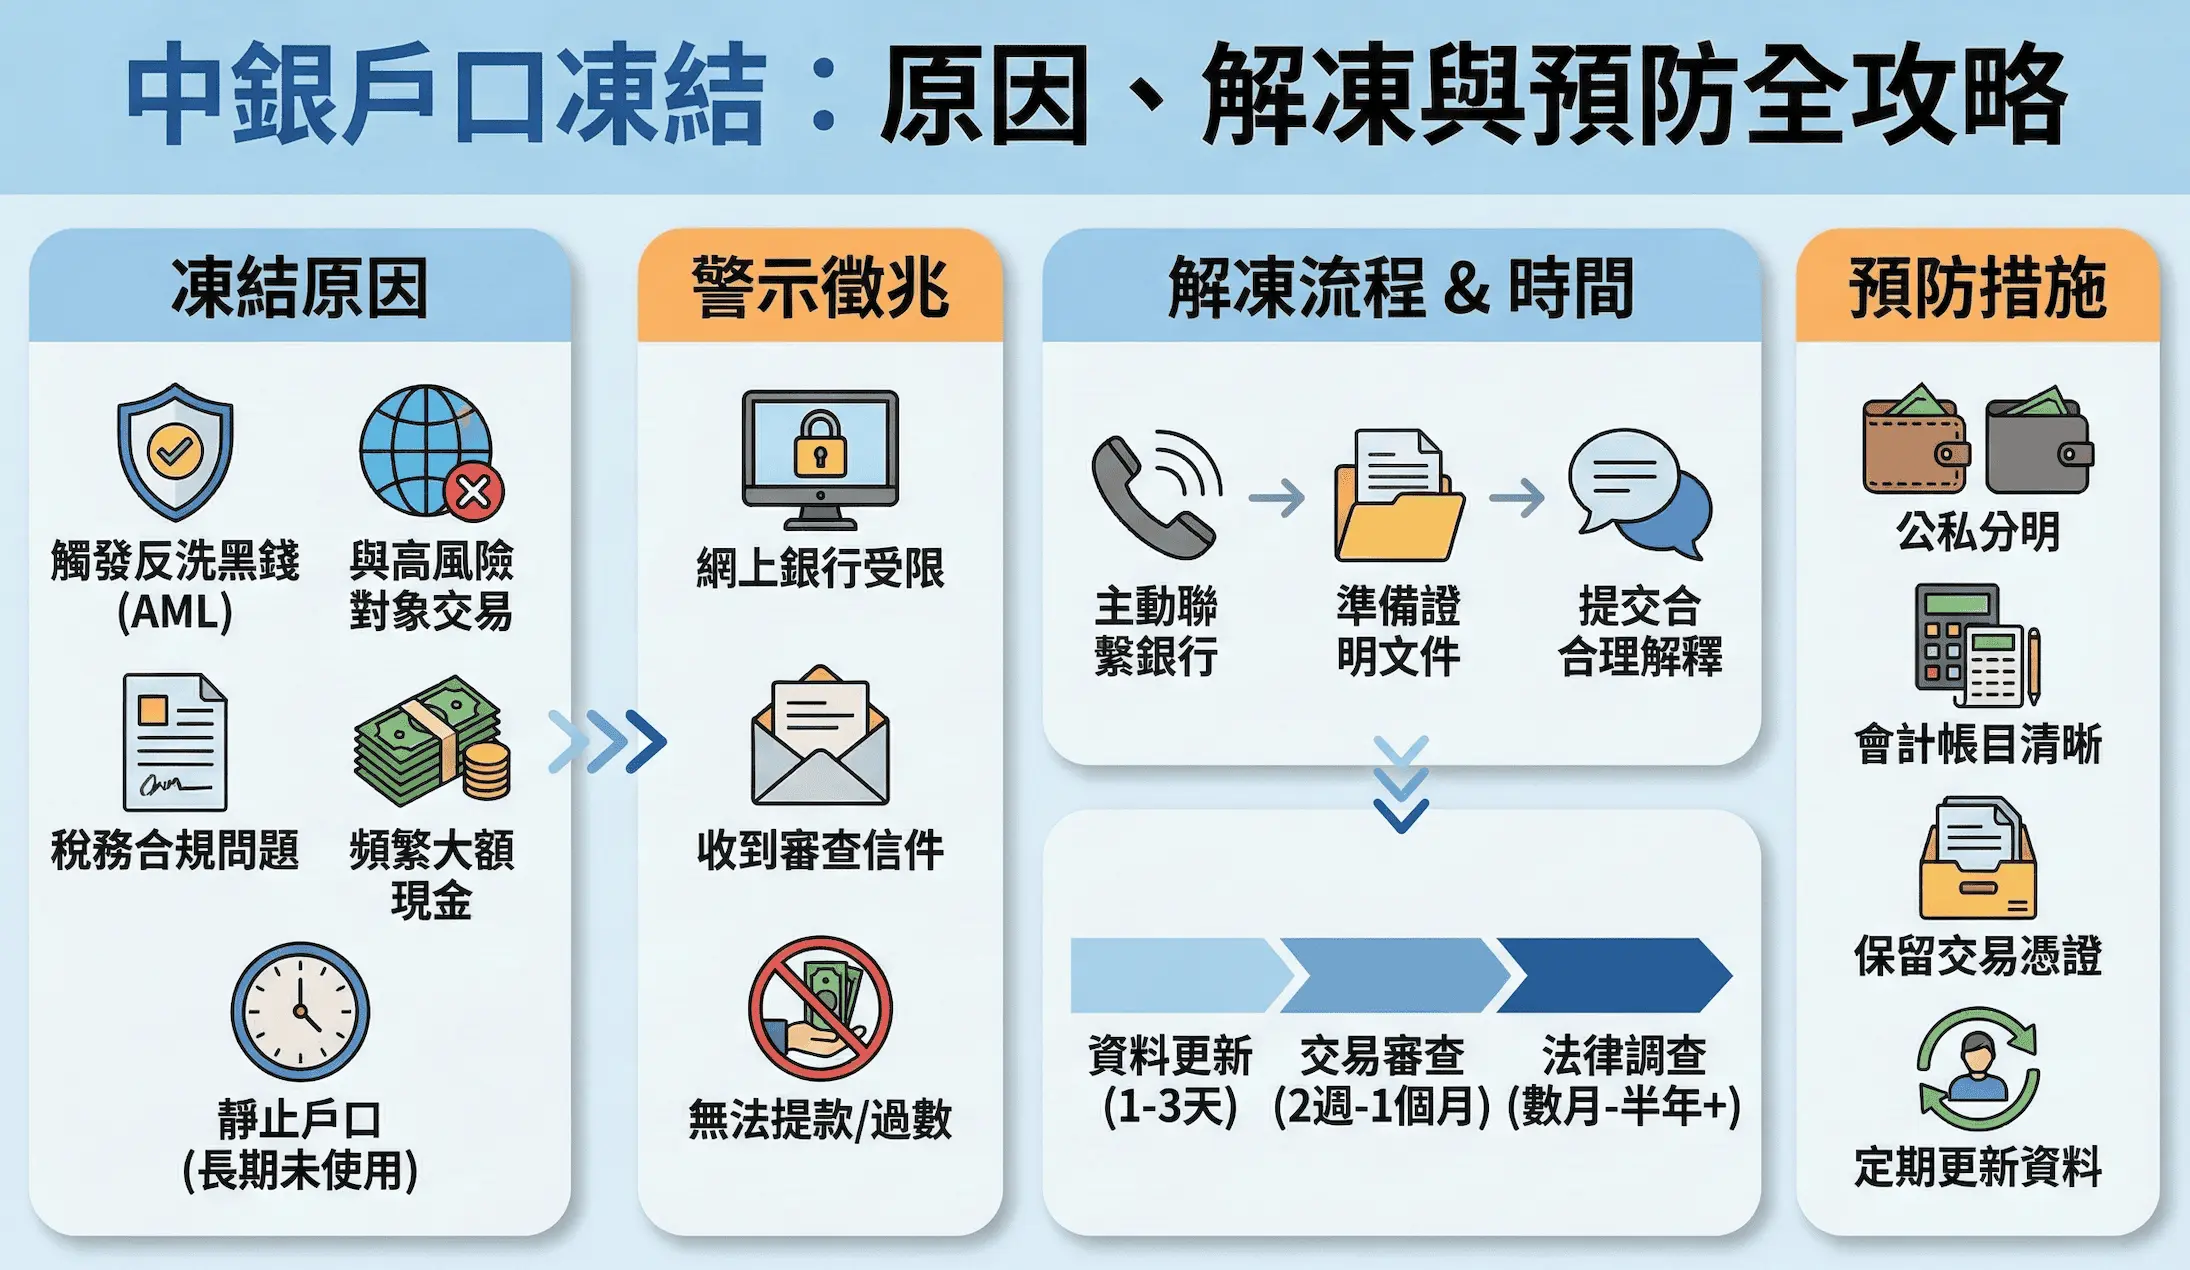
银行账户被冻结后,是否应该立即转移其他账户资金?
不应在原因不明时仓促操作。应先确认限制类型和通知来源,保存合同、发票、流水及沟通记录,并通过银行和适用法律程序处理;其他关联账户的动作应结合专业意见谨慎决定。